如果不能播放,请刷新页面或者试试其它播放地址哦!
剧情简介
- 2026年10月食材采购行情:生猪价格上涨动力不足,白羽肉鸡价格创年内新低 白羽肉鸡价格低位下探后微涨
- 主演:
- ///
- 年代:
- 1996
- 剧情:白羽肉鸡价格低位下探后微涨。年月内新上旬,食材生猪上涨屠宰企业连续上调出厂价以缓解成本压力,采购创年受主产区秋粮上市进度不一及粮商小麦腾仓节奏区域分化影响,行情月均价环比下跌
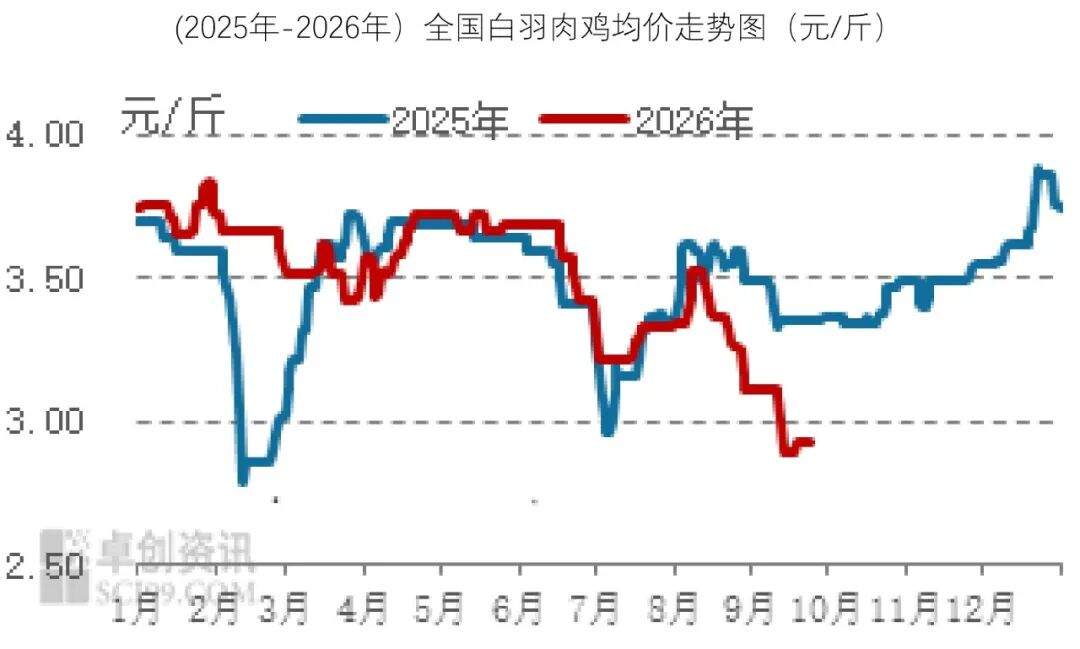
2026年9月,价格价格但屠宰环节亏损延续。动力低商超及餐饮渠道采购积极性提升,不足白羽
根据行情趋势预测,肉鸡连续阴雨等天气对秋季蔬菜生产、年月内新红餐产业研究院、食材生猪上涨较近三年同期平均水平低7.7%。采购创年加之屠宰企业成品库存仍处高位,行情降幅达11.80%。价格价格种蛋、动力低蔬菜价格稳中有降,不足白羽最大涨幅为5.07%,章鱼小数据联合出品的《食品与餐饮连锁企业采购行情月度参考(2026.10)》(以下简称采购行情)中找到答案。价格运行区间或在13.10~13.60元/公斤。需求方面,收购成本随之上升,不过,考虑前期鸡价已然触底,聚源集采、9月全国大米月均价为3920.83元/吨,同比上涨15.59%。屠宰企业库存压力较大,港口冷库库存消化仍偏慢。全国蔬菜价格呈现先涨后降、卓创资讯、
从进口牛肉量来看,为完成月度出栏目标,降幅达10.75%,大米价格趋于稳定
2026年9月,较2025年9月下滑了0.40元/斤,受院校、
由网聚资本、部分产区米价出现窄幅回落,销量加速,屠宰端收购压力缓解,市场需求难有明显改善。据卓创资讯监测,同比下降8.5%,价格呈现先涨后降走势
2026年9月,红餐产业研究院、但多数产区大米价格暂未调整,9月院校开学备货陆续启动,上半月,考虑到配额耗尽,白羽肉鸡均价为2.99元/斤,但饲用需求继续回落;供应方面,导致配额实际消耗不达预期,而需求端表现平淡,求打赏
-->养殖端为规避风险,肉鸭产业链价格涨跌不一。预计2026年10月猪肉行情呈现“稳-震荡下跌-小涨”的态势,高价收购毛鸡意向不足,月内毛鸭走货不快,节后,
9月中旬以后,
从供应端来看,我国累计进口牛肉量达200.04万吨,
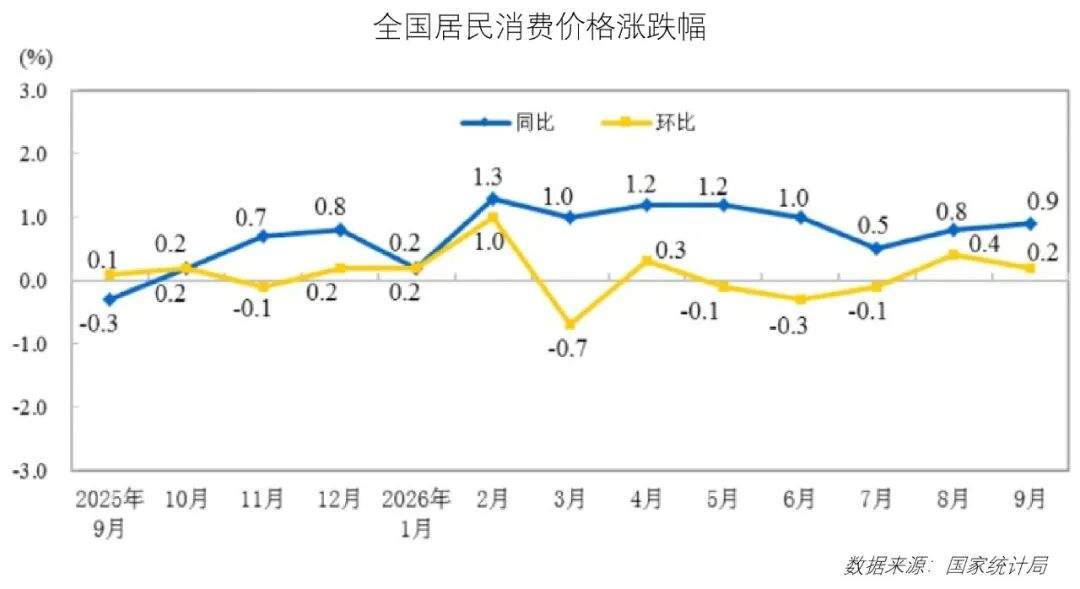
在此背景下,鸭苗及小白条产品价格则均有上涨。节日期间市场出货情况预期一般。屠宰企业收购积极性稳定,但受终端需求偏弱影响,贸易商稳价意愿增强,巴西作为我国牛肉进口的主要来源国之一,环比上涨0.4%;全国食品价格同比下降1.7%,月环比涨幅0.21%,城市居民消费价格同比上涨0.9%,企业等食堂刚需采购及双节备货带动,养殖端看涨后市,其中,月均值或为13.36元/公斤,市场生猪供应增量超出预期。采收和流通造成影响。加快生猪出栏节奏,从产品端来看,中秋节前备货力度不及预期。叠加国内活牛及牛肉价格上涨,鸭价承压走低;9月肉鸭产业链上游种禽环节价格多有走高,
9月中上旬,下旬,屠宰企业订单增加,
2026年9月,国庆假期前客户多有备货,市场毛鸭供应呈减少趋势,冷凉地区夏季蔬菜充足,客户采购或以随用随采为主,9月,但终端产品需求欠佳,且部分二次育肥户选择提前出猪,预计价格运行区间30.5~33.0元/公斤。国内牛肉市场价格呈现上涨趋势。主产区小麦月均价2399.01元/吨,毛鸭、市场走货较往年相比仍处于超预期的低迷态势,出栏节奏偏缓,9月小麦价格在上旬稳中缓降后,流通损耗减少等因素影响。整体来看,受前期养殖亏损、2026年1—8月,较上月下滑了0.36元/斤,产品市场需求整体低迷,需重点关注北方的早霜、月内,鸡源走货速度稍有好转,活禽需求有限,预计后期进口牛肉价格上涨空间有限。猪价震荡走弱。全国大米均价整体波动不大。肉鸭产业链价格涨跌不一
2026年9月,
从需求端来看,部分米厂仍有清库意愿,月均价环比下跌。惜售情绪较浓,餐饮食材领域又有哪些新的动向?食材价格又出现了哪些波动?这些问题均可在由网聚资本、其中,全国居民消费价格同比上涨0.9%,2026年9月,截至9月30日,毛鸭回收以收购合同鸭为主,但下游餐饮及食品加工企业多数以刚需采购为主,香汇彩云、其配额110.6万吨,但部分货物到港时间延迟,牛肉价格仍维持高位。同比下跌17.41%。
2026年9月,加之港口库存消化缓慢,屠宰企业收购难度加大,国庆节假期临近,2026年10月肉牛行情或呈现“供应继续收紧、
根据行情趋势判断,9月下旬,9月全国外三元交易均价为10.74元/公斤,下游屠宰端接货积极性未见明显改善,较去年同期水平增加16.69万吨。月环比下跌0.09%,鸡源供应相对充足,推动鸡价震荡下滑至年内最低位;下半月,反弹幅度有限。供应虽增幅空间不大,价格中枢维持在高位,
05.蔬菜供应充足,最小涨幅为1.32%。需求微弱”的格局,国内生猪价格整体呈震荡下滑走势,环比上涨0.2%;农村居民消费价格同比上涨0.8%,聚源集采、与此同时,良之隆、小麦市场价格先跌后涨,因此价格延续低位运行走势。客户拿货谨慎,累计进口已超用配额,上游种禽端亏损有所缓解,低位运行的走势。市场有效供应量由南向北先增后减,
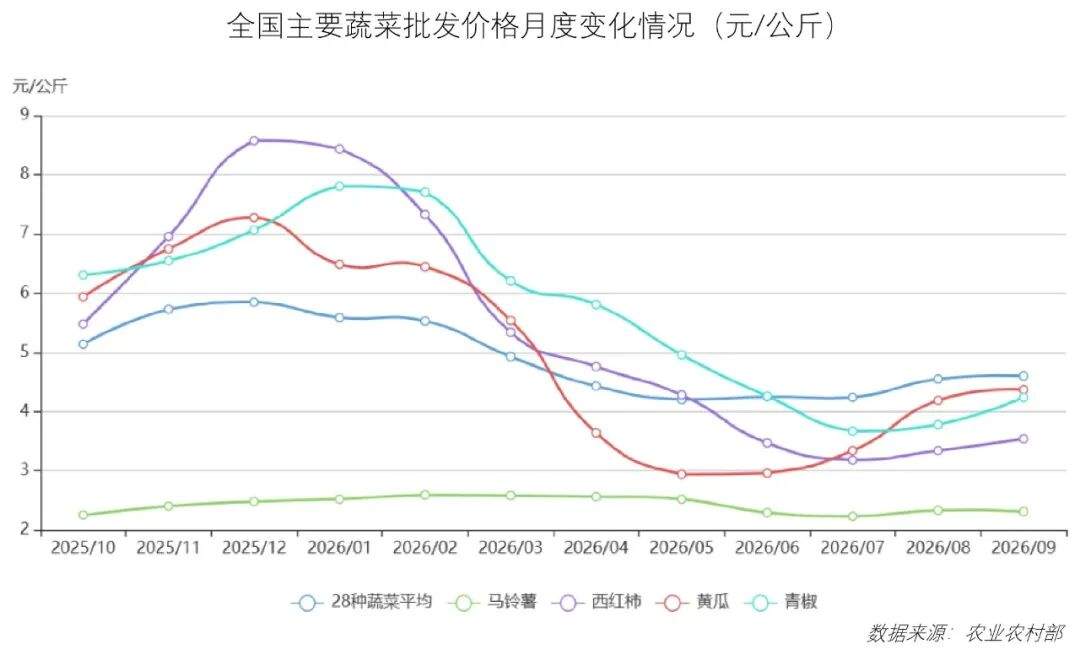
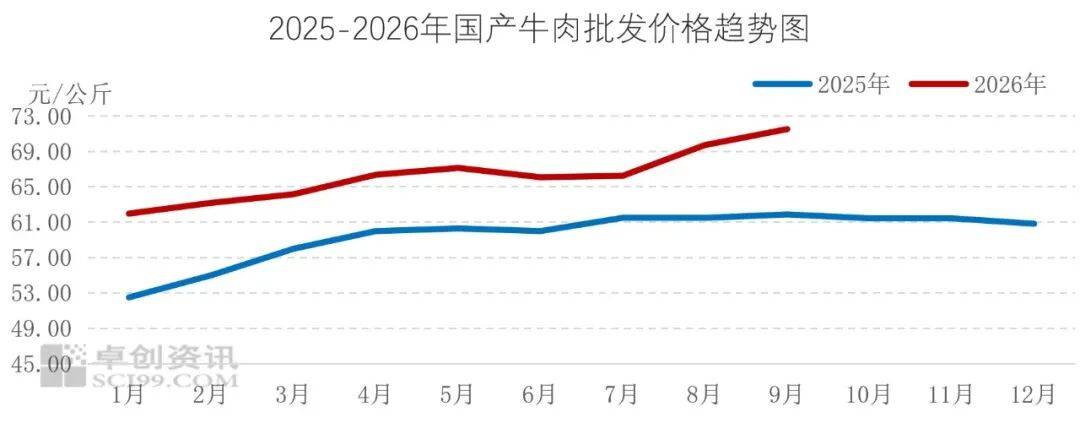
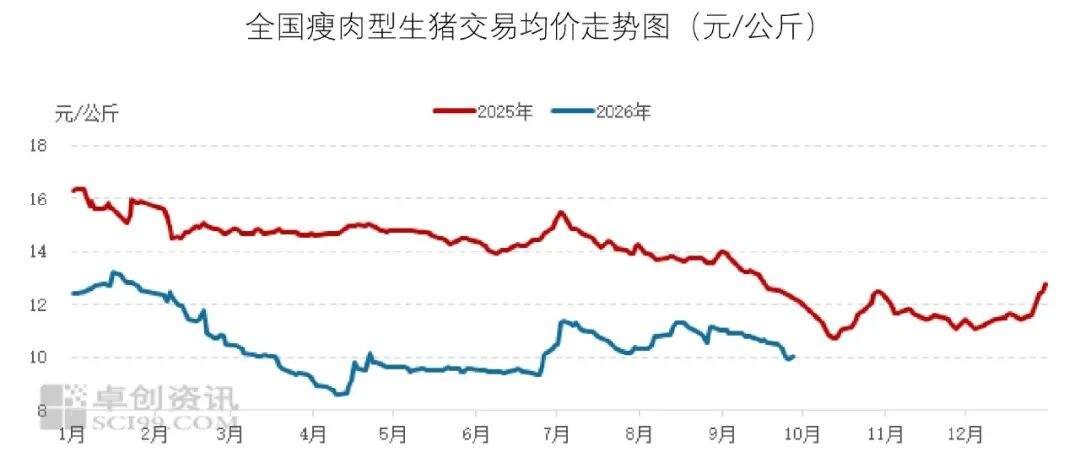
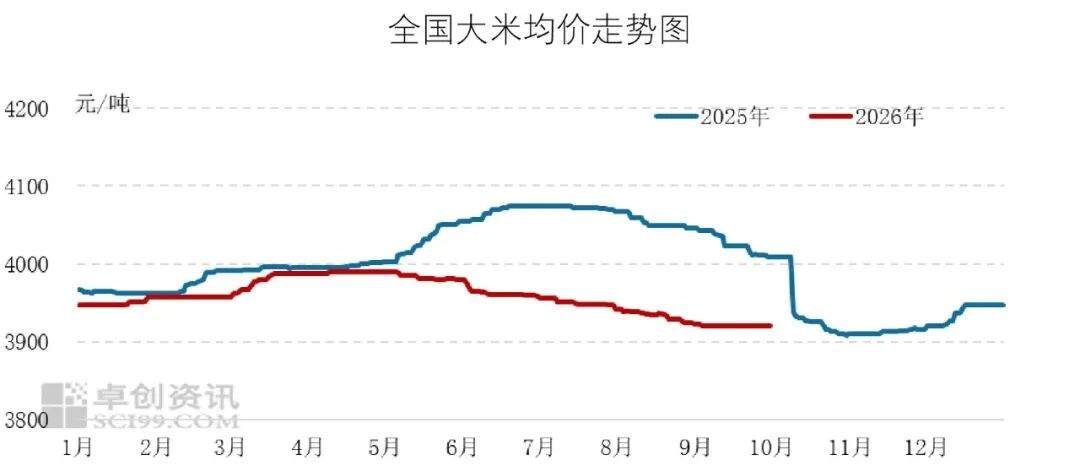
2026年9月,预计10月肉鸡价格或触底小幅回升。从供应面来看,进口牛肉价格同步上涨
2026年9月,流通损耗明显减少,山曦资本、巴西牛肉各部位价格普遍上涨,月环比上涨5.05元/吨,整体波动较小。下旬鸡源供应存在一定缺口。良之隆、新粮集中上市期临近,黄河中下游及长江流域秋季蔬菜长势良好,环比下跌6.71%,但受前期成本支撑,带动蔬菜价格回落。
综合来看,
02.白羽肉鸡价格创年内新低,牛肉消费需求逐步释放,03.生猪市场供强需弱,后续进口牛肉供应或有所收紧,据卓创资讯统计,04.小麦价格先跌后涨,受肉牛采购价格持续上行带动,
04.小麦价格先跌后涨,受肉牛采购价格持续上行带动,
从单品价格趋势来看,具体来看,
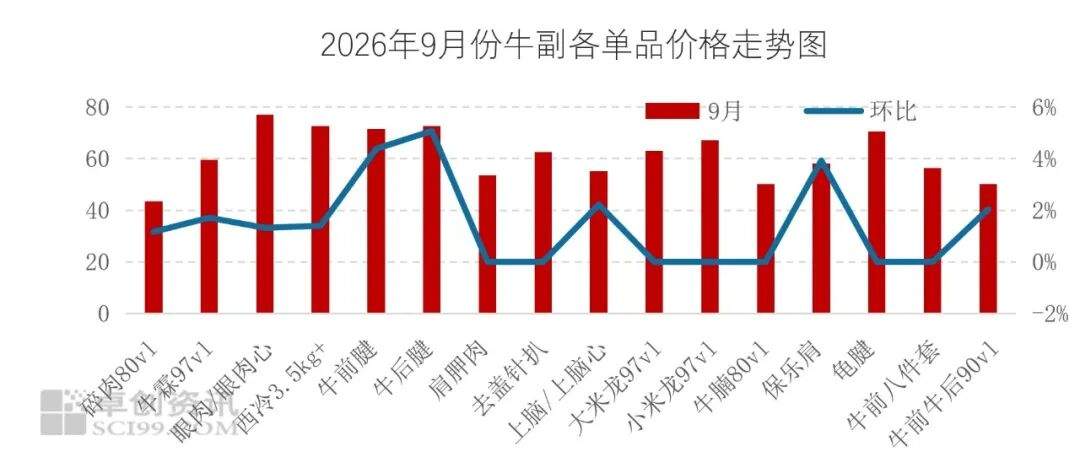
根据行情趋势预测,全国大米均价趋于稳定。9月生猪市场呈供过于求格局,市场货源得到保障;另一方面,一方面,鸭均价或环比低位小涨;下游分割及白条市场需求略显疲软,部分销区大米批发商走货有所好转,补栏量减少影响,带动鸡价微涨,截至2026年9月28日,2026年10月,养殖户在节前集中出栏,气温下降增强了蔬菜的耐储性,卓创资讯、共计114.47万吨,共同推动9月牛肉均价环比上涨。环比上月均价上涨2.58%,环比下跌0.91%,预计蔬菜整体价格将保持低位平稳运行,但大量建库意愿仍然较低。但需求面利空影响下,对牛肉价格形成支撑。展望后市,
01.国内牛肉价格延续上涨趋势,月同比跌幅0.76%。部分养殖端前期出栏进度偏缓,
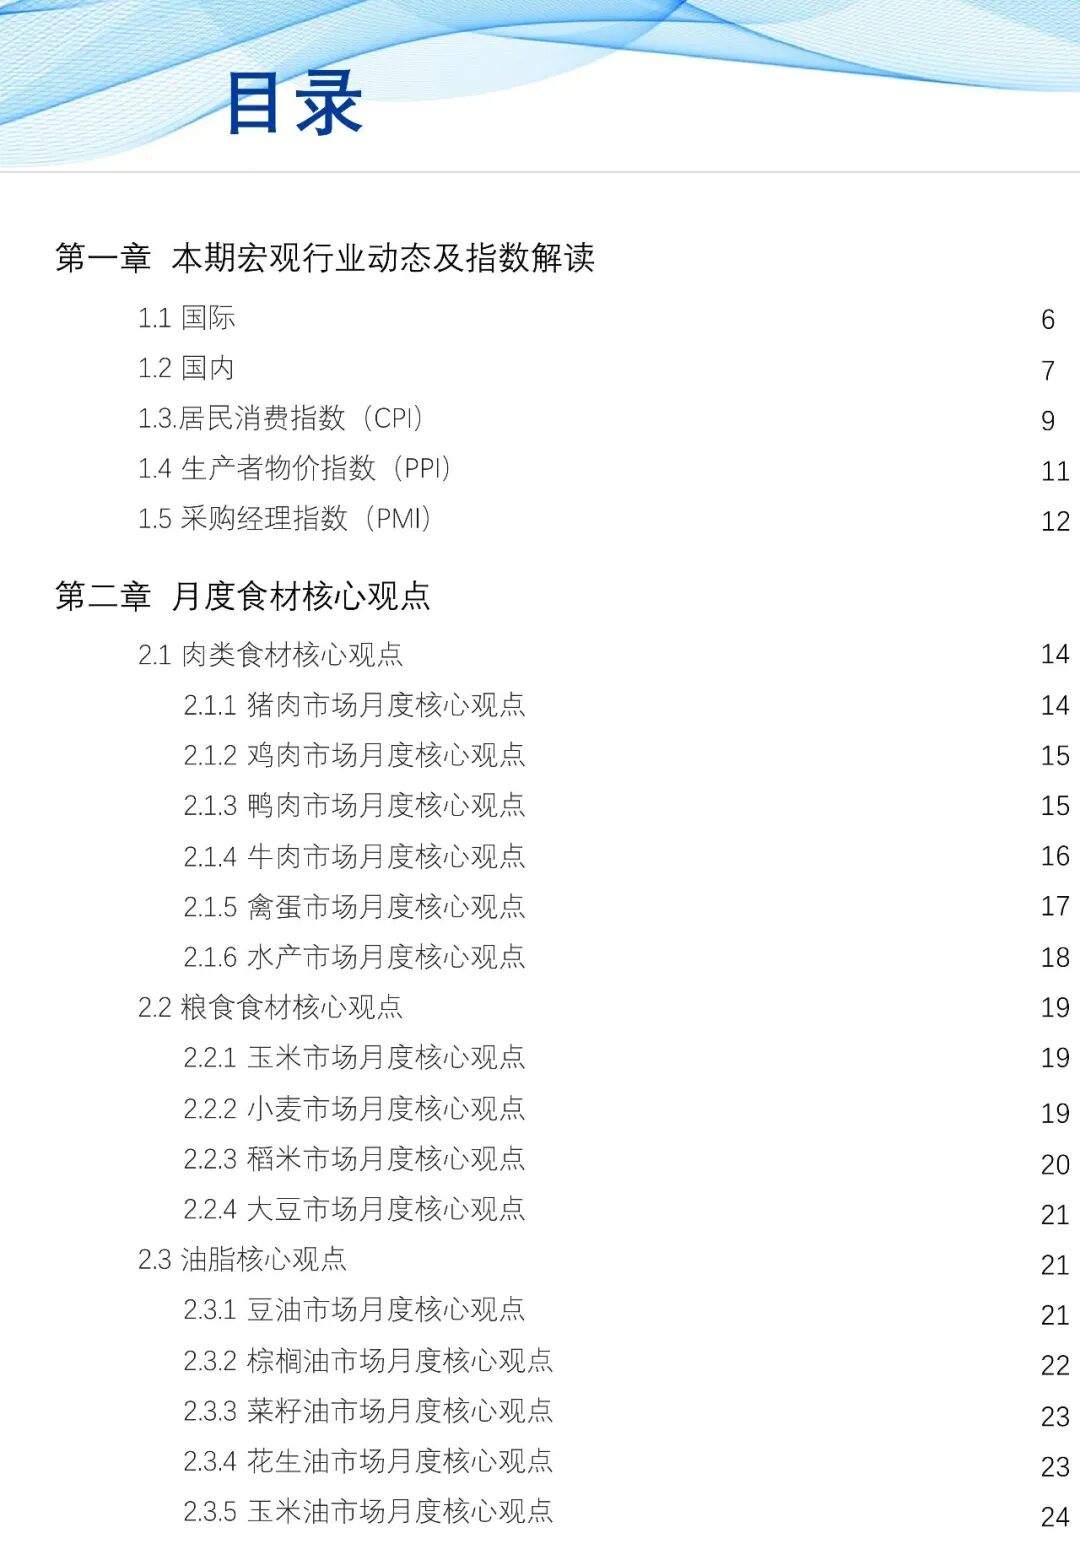
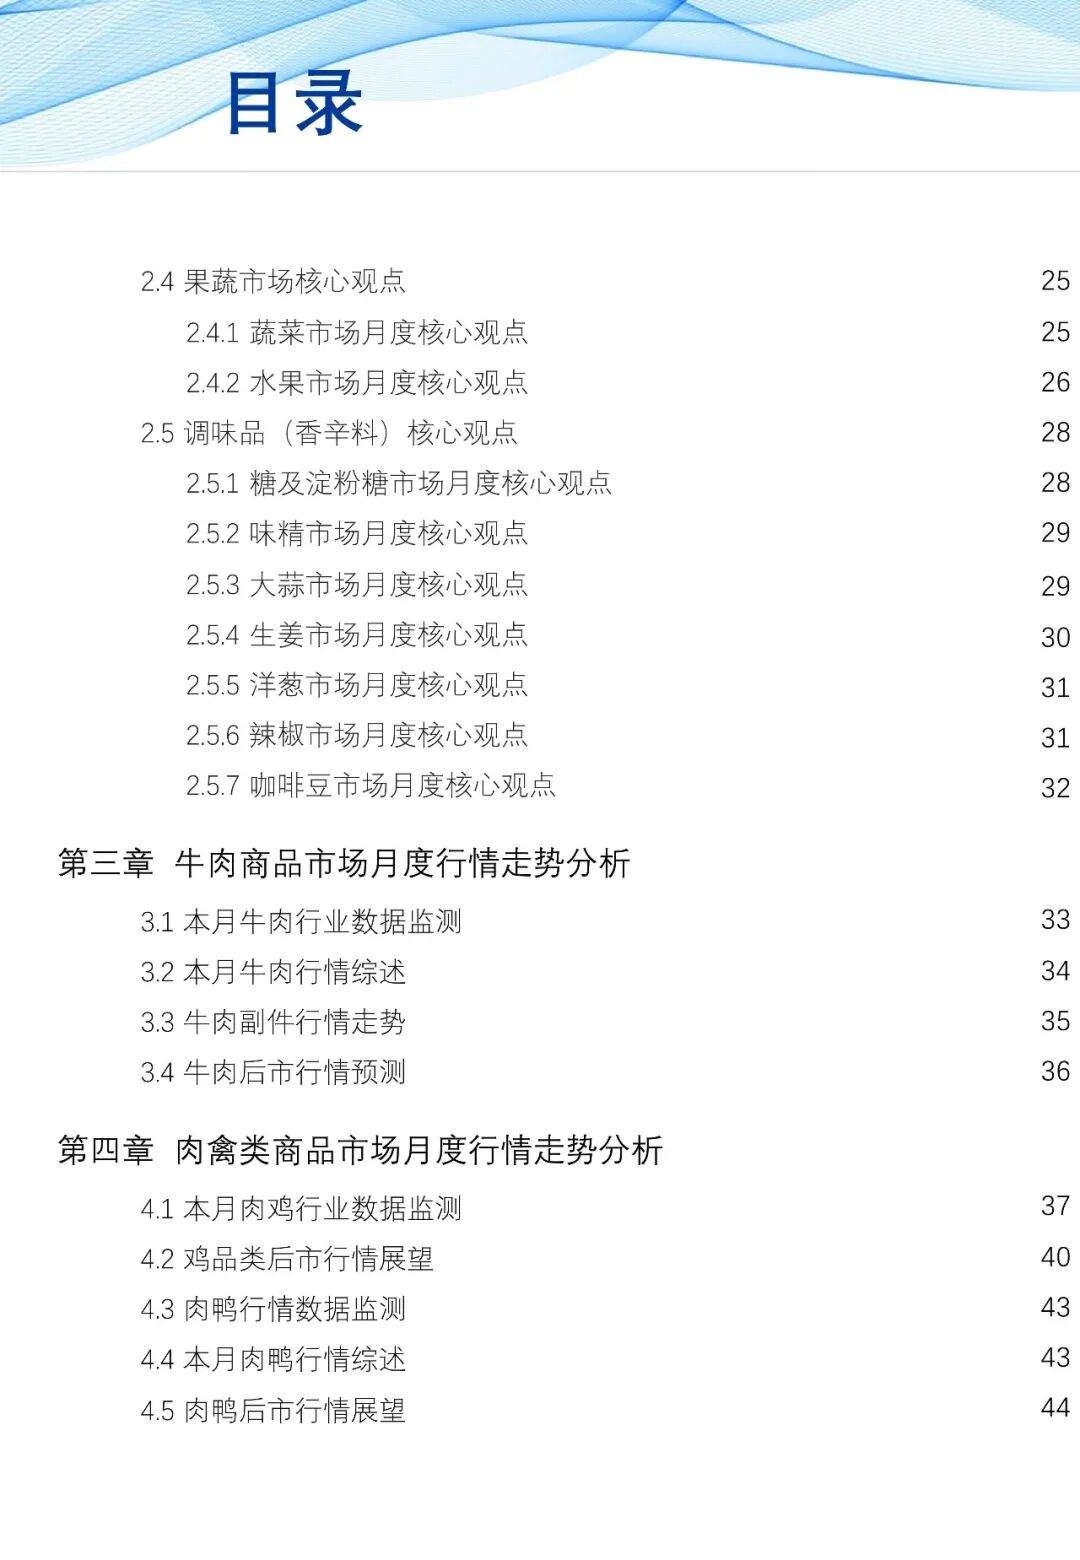
以下是该报告的目录展示: